📌 En síntesis: Manipulación algebraica rigurosa: términos semejantes, suma y multiplicación de polinomios, productos notables y casos comunes de factorización.
Guía técnica desarrollada por el equipo de Proyecto Luna para formación profesional y consulta técnica abierta.
📌 Aprendizajes esperados
📌
Aplicar estrategias para calcular el determinante de una matriz cuadrada, verificando las propiedades de los determinantes. Aplicar estrategias de resolución de sistemas de ecuaciones lineales a través de métodos con determinantes.
📌
Resolver sistemas de ecuaciones lineales es una tarea central en distintas áreas de la ingeniería, desde el análisis de redes hasta el diseño de algoritmos. Para enfrentar este tipo de problemas de manera eficiente, es clave dominar el concepto de determinante, una herramienta que permite analizar propiedades de matrices, evaluar soluciones y entender cuándo un sistema tiene solución única, múltiples soluciones o ninguna. Aunque a simple vista puedan parecer un simple cálculo, los determinantes nos entregan información crucial sobre la estructura del sistema que estamos resolviendo. En este apunte revisaremos cómo se calculan determinantes de segundo y tercer orden, y también cómo abordarlos en matrices de mayor tamaño mediante el método de cofactores. Además, aprenderás a utilizar los métodos de Cramer y Gauss-Jordan para resolver sistemas de ecuaciones, comparando sus ventajas según el contexto. Comprender estos métodos no solo fortalece tu base matemática, sino que amplía tus herramientas como futuro profesional en informática.
🚀 Introducción
🔹 Definición e importancia en lineal
Un determinante es un valor numérico que se asocia a una matriz cuadrada. Su cálculo permite conocer propiedades esenciales de la matriz, como si tiene o no inversa, si representa una transformación lineal invertible, o si un sistema de ecuaciones lineales tiene solución única. Para una matriz de orden 2 o 3, el determinante puede calcularse directamente con fórmulas específicas; sin embargo, para matrices de orden superior, es necesario aplicar métodos como el de cofactores. Desde una perspectiva geométrica, el determinante también puede interpretarse como una medida de área (en 2D) o volumen (en 3D) generada por los vectores columna de una matriz. Si el determinante es cero, indica que los vectores son linealmente dependientes, es decir, no generan un espacio completo (Anton & Rorres, 2014). En lineal, el uso de determinantes es crucial para resolver sistemas de ecuaciones, evaluar el comportamiento de transformaciones lineales y trabajar con matrices inversas, entre otras aplicaciones. Comprender su cálculo y sus propiedades permite resolver problemas de forma más estructurada y fundamentada.
🔹 Aplicaciones en informática y programación
Aunque los determinantes son una herramienta matemática, tienen múltiples aplicaciones en el campo de la informática. En áreas como el procesamiento de imágenes, el análisis de redes, la criptografía y el aprendizaje automático, es común encontrarse con sistemas de ecuaciones y operaciones matriciales donde los determinantes permiten verificar condiciones necesarias para aplicar ciertos algoritmos. Por ejemplo, en criptografía se puede usar una matriz invertible para codificar y decodificar mensajes. Si el determinante de la matriz utilizada
🧠 ¿Qué es un determinante?
es cero, esta matriz no es invertible, y el sistema de cifrado no funcionará correctamente (Stallings, 2017). Asimismo, en el procesamiento de señales, los determinantes ayudan a verificar si una transformación es reversible, lo cual es esencial cuando se trata de recuperar información de una señal procesada. En el campo de la visión por computadora, muchas veces se utilizan matrices para representar transformaciones geométricas como rotaciones, escalados y traslaciones. El determinante de estas matrices permite identificar, por ejemplo, si una imagen ha sido reflejada o si conserva su orientación espacial (Szeliski, 2022). De este modo, comprender qué es un determinante y cómo se usa te da herramientas fundamentales para enfrentar retos reales como desarrollador o analista.
📌 Determinantes de segundo y tercer orden
🔹 Determinantes de 2x2: Cálculo directo
El determinante de una matriz de orden 2 es el más simple de calcular y se obtiene aplicando una fórmula directa. Si se tiene la matriz: su determinante se calcula como: det(A) = ad - bc Este valor indica, entre otras cosas, si la matriz es invertible (solo si el determinante es distinto de cero) y si los vectores que componen sus filas o columnas son linealmente independientes. En términos geométricos, el valor absoluto del determinante representa el área del paralelogramo definido por las filas o columnas de la matriz (Anton & Rorres, 2014). A a b c d
Por ejemplo, en problemas de redes eléctricas o en sistemas de codificación lineal en informática, donde se deben resolver sistemas de dos ecuaciones con dos incógnitas, este tipo de matriz y su determinante permiten encontrar soluciones de manera rápida y precisa.
🔹 Determinantes de 3x3: Método de Sarrus
Para matrices de orden 3, es decir, de tamaño 3x3, el cálculo del determinante puede realizarse mediante el método de Sarrus, una técnica visual y directa, especialmente útil para estudiantes en etapas iniciales del aprendizaje del lineal. Dada la matriz: Esta regla permite calcular el determinante de una matriz 3x3. Esta regla consiste en copiar la primera y la segunda columna de la matriz y colocarla inmediatamente a la derecha de la matriz. Posteriormente, hay que calcular los productos en diagonal de tres elementos. Los productos de izquierda-arriba con los elementos derecha abajo se multiplican por +1, mientras que los de izquierda abajo con los elementos derecha arriba se multiplican por -1, todos los resultados se suman. Ejemplo: determina la determinante de la matriz C a₁₁ a₁₂ a₁₃ a₂₁ a₂₂ a₂₃ a₃₁ a₃₂ a₃₃ a₁₁ a₁₂ a₁₃ a₂₁ a₂₂ a₂₃ a₃₁ a₃₂ a₃₃ a₁₁ a₁₂ a₂₁ a₂₂ a₃₁ a₃₂
📌 -
📌 -
📌 -
📌 +
📌 +
📌 +
A 3 -1 4 6 3 5 2 -1 6
Paso 1: Extender la Matriz (Método de Adición de Filas/Columnas) (336) + (-152) + (46-1) = 54 - 10 - 24 = 20 Paso 3: Calcula el producto de las diagonales secundarias: Multiplica los elementos de las tres diagonales que van de arriba a la derecha hacia abajo a la izquierda (234) + (-153) + (66-1) = 24 - 15 - 36 = -27 Paso 4: Calcular el determinante: Resta los resultados de los pasos 2 y 3 para obtener el determinante: Det (A) = 20 – (-27) = 47 Este procedimiento es eficiente y fácil de recordar, y resulta especialmente útil en análisis computacional de sistemas de tres variables, comunes en programación de gráficos, resolución de ecuaciones diferenciales discretizadas y representación de planos en el espacio (Lay, 2016). Cabe resaltar que el método de Sarrus solo se aplica a matrices 3x3. Para matrices de orden superior se debe recurrir a métodos como el de cofactores.
📌 Determinantes de orden superior
🔹 Introducción al Método de Cofactores
Cuando trabajamos con matrices de orden superior a 3 (4x4, 5x5 o más), A 3 -1 4 3 -1 6 3 5 6 3 2 -1 6 2 -1
los métodos directos como Sarrus ya no son aplicables. En estos casos, el cálculo del determinante requiere de una técnica más general: el método de cofactores, también conocido como expansión por cofactores. Este método permite descomponer el cálculo en determinantes de menor orden, utilizando los menores y cofactores de los elementos de la matriz. Dado que el número de operaciones crece rápidamente con el tamaño de la matriz, este método puede ser laborioso de forma manual, pero es muy útil para comprender la estructura interna del cálculo de determinantes y es la base de algoritmos computacionales más avanzados en lineal (Anton & Rorres, 2014).
🔹 Expansión por menores y cofactores
Supongamos una matriz cuadrada A de orden n. Para calcular su determinante mediante cofactores, se elige una fila o columna (generalmente la que contenga más ceros para simplificar los cálculos) y se aplica la siguiente fórmula: donde:
- aij es el elemento de la fila i y columna j de la matriz.
- Cij es el cofactor correspondiente a ese elemento, que se define como: Cij = (-1)i+j · Mij Aquí, M_ij es el menor, es decir, el determinante de la submatriz que se obtiene al eliminar la fila i y la columna j de la matriz original. det(A) n J = 1 aij · Cij
Este proceso se repite recursivamente hasta llegar a determinantes de orden 2 o 3, que ya sabemos resolver. Aunque el procedimiento puede parecer largo, es sistemático y garantiza una forma general para calcular el determinante de cualquier matriz cuadrada (Lay, 2016). Por ejemplo, si se desea calcular el determinante de una matriz 4x4 en un sistema de ecuaciones asociado a una red computacional, este método permite determinar si la matriz del sistema es invertible, lo que resulta fundamental para saber si el sistema tiene una solución única. Además, este enfoque es la base para operaciones más complejas como el cálculo de la matriz inversa por adjunta, empleada en algoritmos de resolución simbólica y sistemas automatizados de computacional (Strang, 2016). Ejemplo: Utilizaremos la misma matriz A del ejemplo anterior para calcular su determinante, pero esta vez mediante el Método de los Cofactores. Paso 1: Elección de la Filas o Columnas Para este ejemplo, elegiremos la primera fila (i=1) ya que sus elementos son a_{11}=3$, a11= 3 , a12= -1 , a13= 4 Det(A) = a11· C11 + a12 · C12 + a13 · C13 sea: A 3 -1 4 6 3 5 2 -1 6
Paso 2: Calculamos el Cofactor C11.
-
Elemento: a11= 3
-
Signo: (-1)1+1 = +1
-
Menor M11: Eliminando la primera fila y la primera columna:
-
Valor M11 : (3)(6) - (5)(-1) = 18 - (-5) = 18 + 5 = 23
-
Cofactor C11: (+1)· 23 = 23
-
Término: a11 · C11 = 3 · 23 = 69 Paso 3: Calculamos el Cofactor C12.
-
Elemento: a12= -1
-
Signo: (-1)1+2 = -1
-
Menor M12: Eliminando la primera fila y la primera columna:
-
Valor M12 : (6)(6) - (5)(2) = 36 - (10) = 26
-
Cofactor C12: (-1)· 26 = -26
-
Término: a12 · C12 = -1 · -26 = 26 Paso 4: Calculamos el Cofactor C13.
-
Elemento: a13= 4
-
Signo: (-1)1+3 = +1
-
Menor M13: Eliminando la primera fila y la primera columna: M11 3 5 -1 6 M12 6 5 2 6 M13 6 3 2 -1
-
Valor M132 : (6)(-1) - (3)(2) = -6 - (6) = -12
-
Cofactor C13: (+1)· -12 = -12
-
Término: a13 · C13 = 4 · -12 = -48 Paso 5: Sumamos los tres terminos calculados: Det(A) = 69 + 26 - 48 = 47
📌 Propiedades de los determinantes
🔹 Propiedades fundamentales
El determinante no es solo un valor asociado a una matriz: posee propiedades algebraicas clave que simplifican cálculos y permiten interpretar el comportamiento de sistemas lineales. A continuación, se presentan algunas de las propiedades fundamentales: 1. Determinante de la identidad: el determinante de la matriz identidad es 1, lo cual es coherente con su rol como elemento neutro en la multiplicación de matrices. 2. Fila o columna nula: si una matriz tiene una fila o columna compuesta únicamente por ceros, su determinante es cero. 3. Filas o columnas iguales: si dos filas (o columnas) de una matriz son iguales, su determinante es cero. 4. Intercambio de filas o columnas: intercambiar dos filas (o columnas) cambia el signo del determinante. 5. Multiplicación de una fila o columna por un escalar: el determinante se multiplica por ese escalar. 6. Matriz triangular: el determinante de una matriz triangular (superior o inferior) es igual al producto de los elementos de su diagonal principal. 7. Multiplicación de matrices: el determinante del producto de dos matrices es igual al producto de sus determinantes: det(AB) = det(A) · det(B)
Estas propiedades no solo simplifican el trabajo manual, sino que también son la base de algoritmos computacionales para cálculo matricial eficiente (Hefferon, 2020).
🔹 Implicancias prácticas en resolución de sistemas
Una de las principales aplicaciones del determinante en lineal es la resolución de sistemas de ecuaciones lineales. Cuando se utiliza el método de Cramer, por ejemplo, la existencia de una única solución depende directamente de que el determinante de la matriz de coeficientes sea distinto de cero. Además, muchas operaciones relacionadas con transformaciones lineales —como rotaciones, escalamientos o reflexiones— se representan mediante matrices. Conocer sus determinantes permite anticipar el efecto que tendrá esa transformación en los datos: si preserva el volumen, si invierte la orientación o si colapsa el espacio (Kolman & Hill, 2013). También en programación, especialmente en áreas como gráficos computacionales, redes neuronales o análisis de datos, se utilizan matrices para modelar comportamientos complejos. Verificar propiedades como la invertibilidad a través del determinante es una forma rápida de comprobar si un sistema es estable o funcional.
🔹 Determinante nulo e invertibilidad de matrices
Una matriz cuadrada es invertible (también llamada no singular) si y solo si su determinante es distinto de cero. Esto significa que existe una matriz inversa que, al multiplicarse por la original, da como resultado la matriz identidad. Si el determinante es cero, entonces la matriz es singular y no tiene inversa. Este criterio es clave en resolución de sistemas lineales. Si el sistema tiene como matriz de coeficientes una matriz con determinante cero, entonces el
sistema no tiene solución única; puede tener infinitas soluciones o ninguna. Este principio es aplicable en algoritmos de criptografía y procesamiento de señales, donde la invertibilidad garantiza la posibilidad de recuperar información original tras una transformación o encriptación (Meyer, 2000).
⚙️ Resolución de sistemas de ecuaciones lineales
🔹 Método de Cramer
El método de Cramer es una técnica algebraica que permite resolver sistemas de ecuaciones lineales mediante determinantes. Solo se aplica a sistemas cuadrados (igual número de ecuaciones e incógnitas) y cuando el determinante de la matriz de coeficientes es distinto de cero. Supongamos un sistema de n ecuaciones con n incógnitas representado por la matriz de coeficientes A y el vector de términos independientes B. El procedimiento consiste en calcular: donde:
- det(A) es el determinante de la matriz de coeficientes.
- A_i es la matriz que resulta de reemplazar la columna i de A por el vector B. Este método es muy útil para comprender la relación entre determinantes y soluciones únicas. Sin embargo, su eficiencia disminuye en sistemas grandes, ya que requiere calcular múltiples determinantes (Kolman & Hill, 2013). Xi det(A) det(Ai)
En programación y criptografía, el método de Cramer puede utilizarse cuando se necesita garantizar la unicidad de una solución en matrices pequeñas, como en la verificación de claves o la transformación de coordenadas en gráficos simples.
🔹 Método de Cramer sistemas de ecuaciones de 2x2
La Regla de Cramer solo se aplica a sistemas cuadrados (mismo número de ecuaciones que de incógnitas) que tienen una solución única, es decir, donde el determinante de la matriz de coeficientes (det(A)) es distinta de cero. Dado un sistema de ecuaciones de 2x2 el método se aplica de la siguiente forma: Paso 1: Calcular el determinante principal (∆ o det(A)) : Se forma con los coeficientes de las variables x e y. Paso 2: Calcular el determinante de x (∆x) : Se reemplaza la columna de x en ∆ por la columna de términos independientes (c1, c2) ∆ a1· b2 - a2 · b1 a1 b2 a2 b2 ∆x c1 · b2 - c2 · b1 c1 b2 c2 b2 a1 x + b1 y = c1 a2 x + b2 y = c2
∆ 5 · 7 - (-2) · (-3) = 35 - 6 = 29 -5 -2 -3 7 ∆x -2 · 7 - (-22) · (-2) = -14 - 44 = -58 -2 -2 -22 7 Paso 3: Calcular el determinante de y (∆y) : Se reemplaza la columna de y en ∆ por la columna de términos independientes (c1, c2) ∆y a1 · c2 - a2 · c1 a1 c2 a2 c2 Paso 4: Encontrar la solución: Si ∆ ≠0 Ejemplo: Sea el siguiente Sistema: Ejemplo: Sea el siguiente Sistema: Paso 2: Calcular el determinante de x (∆x) : Se reemplaza la columna de x en ∆ por la columna de términos independientes (c1, c2) 5x - 2y = -2 -3x + 7y = -22 ∆x ∆ X ∆y ∆ ; X
∆y 5 · (-22) - (-3) · (-2) = - 110 - 6 = -116 5 -2 -3 -22 Paso 3: Calcular el determinante de y (∆y) : Se reemplaza la columna de y en ∆ por la columna de términos independientes (c1, c2)
🔹 Método de Cramer sistemas de ecuaciones de 3x3
Al igual que para sistemas cuadrados de 2x2 el método de Cramer se ejecuta cuando la determinante de la matriz de coeficientes (det(A)) es distinta de cero. Dado un sistema de ecuaciones de 3x3 el método se aplica de la siguiente forma: Paso 4: Encontrar la solución: Si ∆ ≠0 Representado en su forma matricial AX = C a11 x + a12 y + a13 z = c1 a21 x + a22 y + a23 z = c2 a31 x + a32 y + a33 z = c3 ∆x ∆ X -2 -59 29 ∆y ∆ ; y -4 -119 29 A a₁₁ a₁₂ a₁₃ a₂₁ a₂₂ a₂₃ a₃₁ a₃₂ a₃₃ ; C c1 c2 c₃
Paso 1: Calcular el determinante principal (∆ o det (A)) utilizando el método de Sarrus o de los cofactores: Paso 2: Calcular el determinante de ∆x, ∆y, ∆z: Se forma reemplazando la columna correspondiente (x, y o z) por la columna de términos independientes de C, y se calcula su determinante. Paso 3: Encontrar la solución: Si ∆ ≠0 Ejemplo: Sea el siguiente Sistema: Paso 1: Calcular el determinante principal (∆ o det(A)) utilizando el método de Sarrus o de los cofactores: La matriz de coeficientes es: Para calcular la determinante principal utilizaremos el método de Sarrus. ∆ 1 0 1 2 2 0 1 -1 1 x + z = 4 2x + y = 7 x - y + z = 2 ∆x ∆ X ∆y ∆ ; y ∆z ∆ ; z A 1 0 1 2 2 0 1 -1 1 ; C 4 7 2
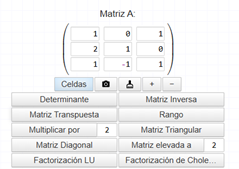
a) Extender la Matriz (Método de Adición de Filas/Columnas) b) Calcular el Producto de las Diagonales Principales (Positivas) (111) + (001) + (12-1) = 1 + 0 - 2 = -1 c) Calcula el producto de las diagonales secundarias: Multiplica los elementos de las tres diagonales que van de arriba a la derecha hacia abajo a la izquierda (111) + (-101) + (120) = 1+0+0 = 1 d) Calcular el determinante: Resta los resultados de los pasos 2 y 3 para obtener el determinante: A 1 0 1 1 0 2 1 0 2 1 1 -1 1 1 -1 Det(A) = -1 – 1 = -2 Para comprobar este resultado, puedes utilizar la siguiente calculadora virtual en el siguiente enlace: Lo que resulta:
Paso 2: Calcular el determinante de ∆x, ∆y, ∆z: Se forma reemplazando la columna correspondiente (x, y o z) por la columna de términos independientes de C, y se calcula su determinante. Lo anterior quedaria: Paso 3: Encontrar la solución: Si ∆ ≠0
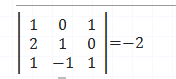 Imagen 1. Elementos de la matriz en matrixcalc. (Fuente: Elaboración propia)
∆x ∆ X -5 -2 5 2 -4 2 -2 ∆y ∆ ; y ; z -3 -2 3 2 ∆x -5 4 0 1 7 1 0 2 -1 1 ∆y -4 1 4 1 2 7 0 1 2 1 ∆z -3 1 0 4 2 1 7 1 -1 2
🔹 Método de Gauss-Jordan (enfoque práctico)
El método de Gauss-Jordan es una extensión del método de eliminación de Gauss. Permite resolver sistemas de cualquier tipo (cuadrados o no), transformando la matriz aumentada del sistema en una matriz identidad a través de operaciones elementales por filas. El objetivo es llevar la matriz a su forma reducida por filas, donde la solución se puede leer directamente. Pasos generales del método: 1. Formar la matriz aumentada del sistema. 2. Usar operaciones elementales (intercambio, multiplicación y suma de filas) para convertir la matriz principal en una matriz identidad. 3. Una vez logrado, el vector de resultados será la solución del sistema. Este método es especialmente valorado en computación porque es sistemático, se adapta bien a algoritmos y es fácilmente implementable en software matemático como MATLAB, Octave o Python (Strang, 2016). Además, permite detectar fácilmente si un sistema es compatible determinado, compatible indeterminado o incompatible.
🔹 Método de Gauss-Jordán (operaciones elementales)
El método de Gauss- Jordán busca transformar la matriz aumentada del sistema en la matriz identidad (I). Lo anterior, como ya se señaló mediante operaciones elementales entre filas. Paso 1: Formar la matriz aumentada (A|C): Se escribe la matriz e coeficientes y a su derecha separada por una línea la columna de términos independientes. A C a₁₁ a₁₂ … a₁ a₂₁ a₂₂ … a₂ a ₁ a ₂ … a c₁ c₂ c n n n n n n n … … … …
Paso 2: Aplicar operaciones elementales: Utilizar las siguientes operaciones para transformar la matriz de coeficientes (A) en la matriz de identidad (I) a. Intercambiar dos filas: F1 F2 b. Multiplicar una fila por un escalar no nulo: K· F1 c. Sumar un múltiplo de una fila a otra fila: Fi + K·Fj Paso 3: El objetivo es transformar la matriz aumentada a la forma (I|X) Encontrar la solución: La columna de la derecha serán las soluciones para las variables: x = x1, y = x2 , etc. Paso 4: La columna de la derecha serán las soluciones para las variables x = x1, y = x2 ………… etc Resolvamos el mismo sistema de 3x3 utilizando este método: Sea el siguiente sistema: 1. Matriz Aumentada: 1 0 … 0 0 1 … 0 0 0 … 1 x₁ x₂ xn … … … … x + z = 4 2x + y = 7 x - y + z = 2 1 0 1 | 4 2 1 0 | 7 1 -1 1 | 2
- Operaciones:
-
F2 F2 – 2F1 y F3 F3 – F1 (Hacer ceros en la primera columna) 1 0 1 | 4 0 1 -2 | -1 0 -1 0 | -2
-
F3 F3 + F2 (Hacer cero el a32) 1 0 1 | 4 0 1 -2 | -1 0 0 -2 | -3
-
F3 -1 F3 (Hacer que el pivote sea 1) 1 0 1 | 4 0 1 -2 | -1 0 0 1 | 3 2 2
-
F1 F1 – F3 y F2 F2 + 2F3 (Hacer ceros en la tercera columna)
- Solución: x = 5/2 ; y = 2 ; z = 3/2 1 0 0 | 5/2 0 1 0 | 2 0 0 1 | 3/2
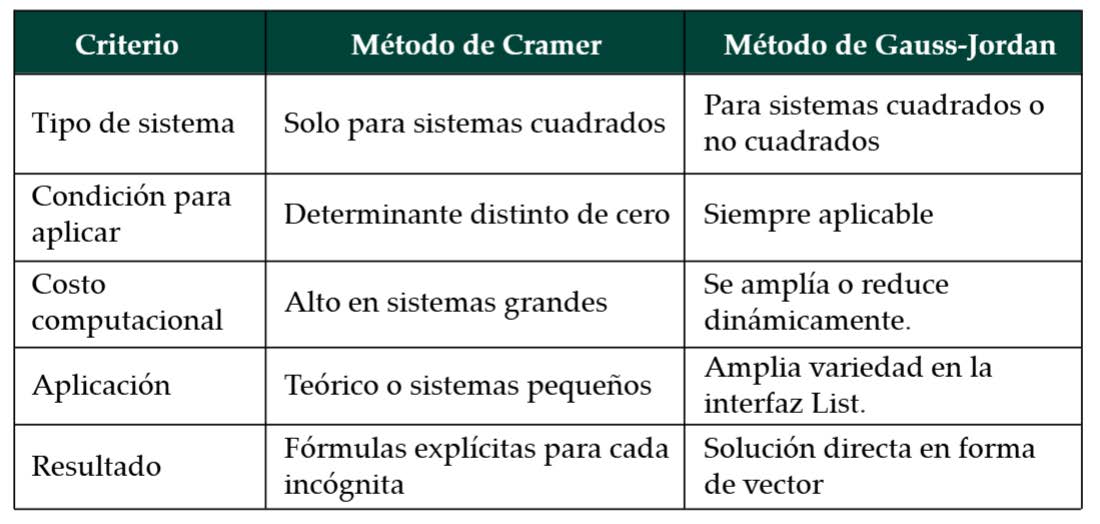
Tabla 1. Comparativa entre el método Cramer y el método Gauss-Jordan. Fuente: Elaboración propia En resumen, mientras Cramer ofrece una forma teóricamente elegante de entender soluciones únicas en sistemas lineales, Gauss-Jordan destaca por su aplicabilidad práctica y escalabilidad computacional. Ambos métodos son fundamentales en el estudio del lineal y su dominio es clave para resolver problemas estructurados en informática y análisis de datos.
Dominar los determinantes y los métodos para resolver sistemas de ecuaciones lineales no es solo un requisito académico, sino una competencia esencial en la formación como profesional en informática. Estas herramientas permiten analizar la estructura de sistemas, detectar inconsistencias, validar soluciones y aplicar transformaciones matemáticas fundamentales en áreas como la criptografía, el procesamiento de señales, la inteligencia artificial y el diseño de algoritmos. A medida que avances en tu carrera, te encontrarás con situaciones donde los datos se relacionan de forma compleja y requieren ser organizados y resueltos mediante modelos lineales. Comprender cuándo y cómo usar métodos como Cramer o Gauss-Jordan te permitirá elegir la estrategia adecuada según el problema y su contexto. No se trata solo de aplicar fórmulas, sino de entender la lógica detrás de ellas para tomar decisiones eficientes y fundamentadas en tu práctica profesional.
💡 Conclusión
-
Anton, H., & Rorres, C. (2014). Algebra Lineal con Aplicaciones. Wiley.
-
Hefferon, J. (2020). Linear Algebra. Orthogonal Publishing.
-
Kolman, B., & Hill, D. R. (2013). Elementary Linear Algebra with Applications. Pearson.
-
Lay, D. C. (2016). Lineal y sus Aplicaciones. Pearson Educación.
-
Meyer, C. D. (2000). Matrix Analysis and Applied Linear Algebra. SIAM.
-
Stallings, W. (2017). Criptografía y seguridad en redes. Pearson Educación.
-
Szeliski, R. (2022). Computer Vision: Algorithms and Applications. Springer.
-
Strang, G. (2016). Introduction to Linear Algebra. Wellesley-Cambridge Press.
🚀 Potencia tus proyectos tecnológicos con Proyecto Luna
En Proyecto Luna desarrollamos arquitectura de software de alto rendimiento, optimización de bases de datos críticas y soluciones aplicadas de inteligencia artificial y automatización para empresas y profesionales.
- 💼 Soluciones de ingeniería: Conoce nuestras capacidades y casos de estudio en proyectoluna.com/work/.
- 🛡️ Seguridad y auditoría: Orientación técnica y respuesta ante incidentes en ¿Te han hackeado?.
- 📩 Contacto directo: Escríbenos a través de nuestro formulario de contacto o a
contacto@proyectoluna.com.
📚 Fuentes y lecturas recomendadas
- https://archive.org/details/algebra-linear-com-aplica-10-edi-anton-rorres https://hefferon.net/linearalgebra/ https://archive.org/details/stallings-criptografia-e-seguranca-de-redes-6a https://drive.google.com/file/d/1U6GDUQdMhy69LbslN0-pB7rR1J1k6y uu/preview https://biblioteca.ucuenca.edu.ec/digital/s/biblioteca-digital/ark:/25654/6 4#?c=0&m=0&s=0&cv=0 https://books.google.com.pe/books?id=HoNgdpJWnWMC&pg=PR5&hl =es&source=gbs_selected_pages&cad=1#v=onepage&q&f=false https://books.google.com.pe/books?id=QptXEAAAQBAJ&pg=PA64&hl= es&source=gbs_selected_pages&cad=1#v=onepage&q&f=false https://openlibrary.org/books/OL27267111M/Introduction_to_Linear_Al gebra