
📌 En síntesis: Paso de la idea a la estructura formal: costos fijos y variables, flujo de caja proyectado, formas jurídicas y fuentes de financiamiento.
Guía técnica desarrollada por el equipo de Proyecto Luna para formación profesional y consulta técnica abierta.
📐 Del modelo inicial a los requerimientos de puesta en marcha
El modelo inicial permite ordenar las decisiones centrales de la oportunidad: problema, cliente, solución y propuesta de valor. En esta semana no se vuelve a desarrollar ese modelo desde cero; se utiliza como punto de partida para analizar si el emprendimiento puede comenzar a operar de manera organizada. Esta transición exige mirar la oportunidad con una pregunta distinta: ¿qué se necesita para ponerla en marcha sin comprometer su viabilidad? La formalización, la inversión inicial, el financiamiento y el flujo de caja no son temas separados del modelo. Si la propuesta requiere atención presencial, probablemente aparecerán costos de espacio, permisos, equipamiento o traslado. Si la solución depende de insumos por cada venta, los costos variables tendrán mayor peso. Si el público objetivo exige confianza, la forma de organización y la posibilidad de emitir documentos pueden ser relevantes para la relación comercial. Antes de revisar cada concepto, conviene visualizar cómo se conectan estas decisiones. La siguiente figura muestra el tránsito desde el modelo inicial hacia una primera lectura de viabilidad organizacional y financiera.
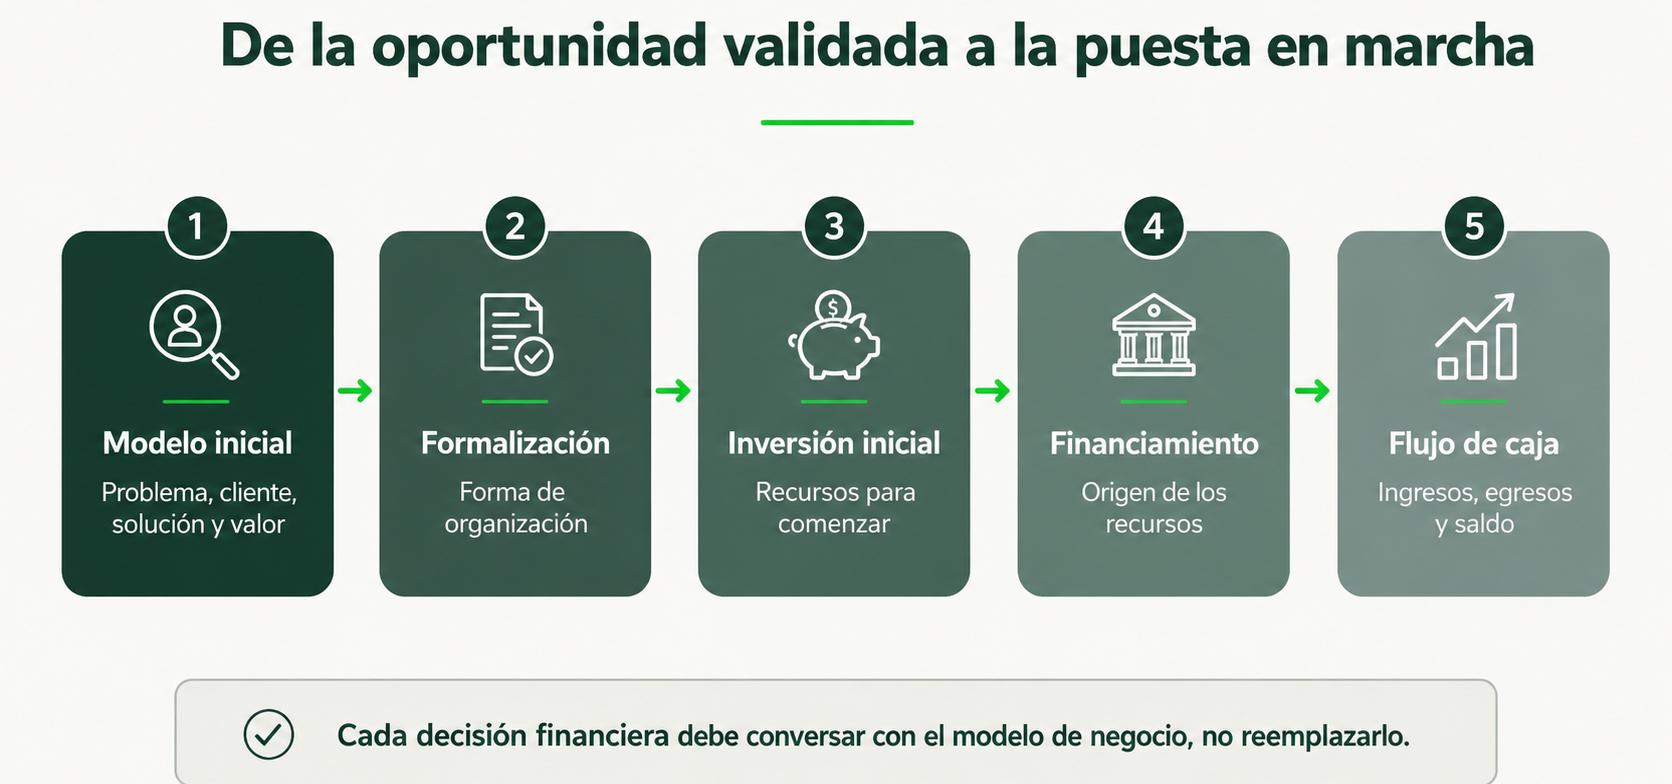 Figura 1. Del modelo inicial a las decisiones de puesta en marcha. (Fuente: OpenAI (2026).)
La figura permite observar que el emprendimiento no avanza de forma automática desde la idea a la operación. Primero se debe traducir el modelo inicial en decisiones concretas: cómo se organizará, cuánto costará iniciar, qué recursos se utilizarán y cómo se proyectarán los ingresos y egresos.
🔹 Decisiones que cambian al iniciar operaciones
Cuando el emprendimiento pasa de una hipótesis inicial a una posible puesta en marcha, cambian las preguntas. Ya no basta con explicar el beneficio de la solución; también se debe estimar qué condiciones permiten entregar ese beneficio de forma realista. Por ejemplo, una atención rápida por reserva exige agenda, herramientas, tiempo, espacio, canales de comunicación y, posiblemente, algún nivel de formalización para generar confianza. A continuación, se detallan las decisiones prácticas que marcan la transición hacia la puesta en marcha y su impacto directo en la viabilidad del proyecto: Decisión Pregunta práctica Relación con la viabilidad inicial Formalización ¿Cómo se organizará el emprendimiento para operar, vender y relacionarse con terceros? Permite definir responsabilidades, emisión de documentos, confianza y proyección. Inversión inicial ¿Qué recursos se necesitan antes de generar ingresos suficientes? Ayuda a no subestimar equipamiento, trámites, difusión, insumos y capital de trabajo. Financiamiento ¿De dónde saldrán los recursos para iniciar y sostener los primeros meses? Permite elegir alternativas coherentes con el riesgo, el monto y la capacidad de pago. Flujo de caja ¿Los ingresos esperados alcanzan para cubrir los egresos proyectados? Permite detectar ajustes antes de operar: precios, costos, escala o fuente de financiamiento. Tabla 1. Decisiones de puesta en marcha y su relación con la viabilidad inicial. Fuente: OpenAI (2026). Esta lectura evita que las decisiones se tomen por intuición o por imitación de otros negocios. Cada emprendimiento necesita una combinación propia de forma de
organización, costos, financiamiento y proyección, según su propuesta de valor y etapa de desarrollo.
🔍 Formalización del emprendimiento: criterios iniciales
Formalizar un emprendimiento implica definir cómo se organizará para operar frente a clientes, proveedores, instituciones y eventuales fuentes de financiamiento. No se trata solo de cumplir un trámite, sino de establecer una forma de funcionamiento que sea coherente con el tamaño del proyecto, su nivel de riesgo, la existencia de socios, la necesidad de emitir documentos y la proyección de crecimiento. En esta etapa no corresponde memorizar requisitos legales específicos ni reemplazar la revisión de fuentes oficiales vigentes. Lo relevante es distinguir alternativas generales y justificar por qué una opción puede ajustarse mejor al modelo de negocio. Esa justificación debe responder a la realidad del proyecto y no a una preferencia personal aislada. La siguiente figura resume los criterios que conviene revisar antes de recomendar una forma de organización inicial para el emprendimiento.
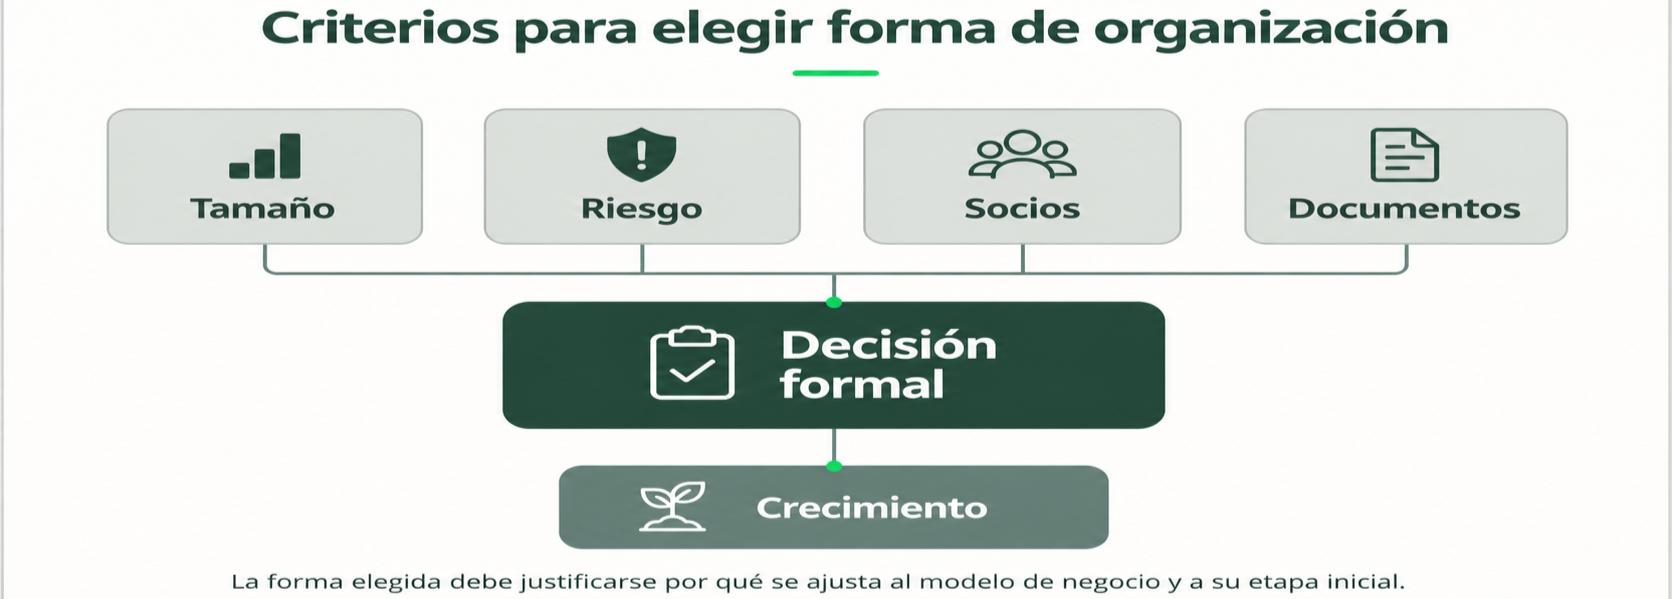 Figura 2. Criterios iniciales para elegir forma de organización. (Fuente: OpenAI (2026).)
Estos criterios ayudan a justificar la recomendación. Por ejemplo, un servicio individual de baja escala puede requerir una estructura simple al inicio, mientras que un proyecto con socios, inversión futura o mayor exposición a riesgos puede necesitar una forma de organización más robusta.
🔹 Persona natural, Empresa Individual de Responsabilidad Limitada y
Sociedad por Acciones A continuación se presentan alternativas de uso frecuente en emprendimientos iniciales. La comparación es general y debe entenderse como una guía de análisis para la ; para tomar decisiones reales, siempre conviene revisar información oficial actualizada y, cuando corresponda, solicitar orientación especializada. La siguiente tabla compara las principales alternativas de organización inicial, detallando cuándo es pertinente utilizar cada una y qué aspectos se deben evaluar: Alternativa Cuando podría ser pertinente Aspectos que conviene evaluar Persona natural con giro Cuando el emprendimiento es individual, pequeño, de bajo riesgo y está en validación inicial. La responsabilidad queda asociada directamente a quien emprende; conviene revisar si el nivel de riesgo es compatible con esta opción. Empresa Individual de Responsabilidad Limitada (EIRL) Cuando una persona emprende individualmente y requiere mayor formalidad o separación entre patrimonio personal y actividad del negocio. Puede servir para operar con proveedores, compras, contratos o mayor estabilidad, sin incorporar socios. Sociedad por Acciones (SpA) Cuando el proyecto nace con socios, proyecta crecimiento, podría incorporar inversión o necesita ordenar participaciones. Permite mayor flexibilidad para incorporar participantes, pero exige mayor orden administrativo y claridad en acuerdos.
Otra alternativa formal Cuando el rubro, el tamaño o las condiciones del proyecto requieren revisar opciones específicas. La decisión debe basarse en el modelo de negocio, no en una receta única para todos los emprendimientos. Tabla 2. Alternativas de organización inicial y criterios de decisión. Fuente: OpenAI (2026). La recomendación de una forma de organización debe conectarse con el modelo de negocio. Si el emprendimiento atenderá a empresas, requerirá emitir documentos o trabajará con proveedores, la formalización puede ser un factor de confianza. Si el emprendimiento aún está probando la demanda, una estructura demasiado compleja puede generar costos y obligaciones antes de tiempo.
🔹 Formalización como decisión de confianza y operación
La formalización también comunica seriedad. Clientes, proveedores o instituciones pueden interpretar la forma de organización como una señal de responsabilidad, continuidad y capacidad de cumplir compromisos. Sin embargo, formalizar demasiado temprano sin claridad de costos, ventas o flujo de caja puede generar cargas que el emprendimiento aún no está preparado para sostener. Importante En esta etapa se espera una recomendación inicial y justificada, no una asesoría legal definitiva. La decisión debe explicar por qué la forma de organización se ajusta al tamaño, riesgo, participantes y proyección del emprendimiento.
📌 Inversión inicial: recursos para comenzar
La inversión inicial corresponde a los recursos necesarios para poner en marcha el emprendimiento antes de que genere ingresos suficientes para sostenerse. Incluye elementos visibles, como equipamiento o insumos, pero también aspectos que a veces se olvidan: trámites, habilitación, difusión inicial, herramientas digitales, transporte, permisos y capital de trabajo. Una estimación responsable no consiste en anotar solo los gastos más evidentes ni en inflar el presupuesto con todo lo deseable. Debe identificar los recursos indispensables para comenzar en una escala realista. Esta escala inicial permite validar la operación sin comprometer más dinero del necesario. Para realizar una estimación responsable, la siguiente tabla desglosa los componentes habituales que conforman la inversión inicial junto con preguntas clave para evaluarlos: Elemento de inversión inicial Qué incluye Pregunta de control Equipamiento y herramientas Máquinas, utensilios, herramientas, mobiliario o dispositivos necesarios para operar. ¿Es indispensable para entregar la solución desde el inicio? Habilitación y trámites Adecuación de espacios, permisos, constitución, registros o documentación inicial. ¿Permite operar de manera ordenada y cumplir exigencias básicas? Insumos iniciales Materias primas, materiales, envases o recursos necesarios para las primeras ventas. ¿La cantidad proyectada es coherente con la demanda inicial? Difusión inicial Diseño básico, piezas de comunicación, redes sociales, activaciones o promoción de lanzamiento. ¿Ayuda a llegar al segmento definido sin gastar de más?
Capital de trabajo Recursos para cubrir operación mientras crecen las ventas o se reciben pagos. ¿Permite sostener los primeros meses, aunque los ingresos sean variables? Tabla 3. Componentes habituales de una inversión inicial. Fuente: OpenAI (2026). Al estimar la inversión inicial se deben evitar dos extremos: iniciar sin recursos suficientes o invertir demasiado antes de validar el comportamiento del mercado. La primera opción puede impedir cumplir la promesa al cliente; la segunda puede generar deuda o costos difíciles de recuperar.
🔹 Costos fijos, costos variables, gastos iniciales y capital de trabajo
Distinguir tipos de costos ayuda a entender cómo se comporta el dinero dentro del emprendimiento. No todos los pagos tienen el mismo efecto en la operación. Algunos se mantienen, aunque las ventas cambien, otros aumentan con cada venta y otros se realizan principalmente al iniciar. La siguiente tabla resume las diferencias prácticas entre los tipos de costos y entrega ejemplos aplicables a un emprendimiento en sus primeras etapas: Tipo Definición aplicada Ejemplo en un emprendimiento inicial Costo fijo Pago que se mantiene relativamente estable, aunque suban o bajen las ventas. Arriendo, internet, plataforma digital, servicios básicos o suscripción de gestión. Costo variable Pago que cambia según la cantidad producida o vendida. Insumos por unidad, envases, comisiones, despacho por pedido o materia prima.
Gasto inicial no recurrente Desembolso necesario para comenzar, que no se repite necesariamente todos los meses. Equipamiento inicial, diseño de marca, habilitación, trámites o primera campaña de difusión. Capital de trabajo Dinero disponible para sostener la operación mientras las ventas se estabilizan. Reserva para pagar insumos, traslado, arriendo o difusión durante los primeros meses. Tabla 4. Diferencias entre costos fijos, costos variables, gastos iniciales y capital de trabajo. Fuente: OpenAI (2026). La clasificación no es un ejercicio puramente conceptual. Sirve para calcular precios, estimar cuánto se necesita vender para cubrir costos y decidir si el emprendimiento requiere financiamiento. También permite detectar si la propuesta de valor exige costos variables altos, como insumos de mejor calidad, despacho personalizado o atención especializada.
📚 Fuentes de financiamiento públicas y privadas
Una vez estimada la inversión inicial, se debe analizar de dónde provendrán los recursos. No todas las fuentes de financiamiento sirven para la misma etapa. Una alternativa puede ser adecuada si el monto requerido es bajo, pero insuficiente si el proyecto necesita equipamiento, permisos, capital de trabajo o una operación más amplia. La decisión debe considerar cuatro preguntas: cuánto dinero se necesita, en qué plazo se requiere, qué riesgo se puede asumir y si el flujo de caja proyectado permite sostener el compromiso. Elegir financiamiento solo porque parece rápido puede generar problemas si los pagos futuros superan la capacidad real del negocio.
A continuación, se describen las distintas alternativas de financiamiento inicial, indicando cuándo son pertinentes y los riesgos o condiciones asociadas a cada opción: Fuente de financiamiento Cuándo puede ser pertinente Riesgo o condición a revisar Ahorro propio o aporte cercano Cuando la inversión inicial es acotada y se busca validar con menor deuda. Los recursos pueden ser limitados; conviene priorizar lo indispensable. Preventa Cuando se quiere validar demanda y obtener recursos antes de producir a mayor escala. Debe existir claridad sobre fechas, condiciones de entrega y capacidad de cumplir. Fondos públicos Cuando el proyecto cumple requisitos, justifica el problema y presenta presupuesto coherente. Requiere postulación, antecedentes, plazos y rendición según bases. Crédito o préstamo Cuando se necesita financiar equipamiento, capital de trabajo o crecimiento. Exige revisar cuotas, intereses, plazo y capacidad de pago proyectada. Socios o inversionistas Cuando el proyecto requiere aportes mayores o capacidades complementarias. Implica acordar participación, toma de decisiones y expectativas de retorno. Alianzas con proveedores Cuando se pueden negociar condiciones de pago, consignación o apoyo operativo. Requiere confianza, compromisos claros y cumplimiento de condiciones comerciales. Tabla 5. Fuentes de financiamiento inicial y criterios de evaluación. Fuente: OpenAI (2026).
La fuente de financiamiento debe ajustarse al momento del emprendimiento. En validación temprana, puede ser razonable partir con recursos propios, preventa o apoyo acotado. En una etapa con demanda más estable, podrían evaluarse fondos, créditos o incorporación de socios, siempre que el flujo de caja lo permita.
🔹 Criterios para seleccionar una fuente de financiamiento
Seleccionar financiamiento es una decisión estratégica. No basta con identificar una alternativa disponible; se debe justificar por qué esa fuente se ajusta al modelo de negocio y a la capacidad de pago. La coherencia entre inversión, financiamiento y flujo de caja evita asumir compromisos que luego dificulten la operación. Recuerda La mejor fuente de financiamiento no siempre es la más rápida. Es la que permite iniciar o crecer sin poner en riesgo la continuidad del emprendimiento.
-
Si el emprendimiento aún no valida ventas, evita compromisos de pago elevados.
-
Si el monto requerido es bajo, revisa primero recursos propios, preventa o apoyo cercano.
-
Si postulas a fondos públicos, prepara antecedentes, presupuesto y justificación de uso de recursos.
-
Si consideras crédito, verifica que el flujo de caja pueda cubrir cuotas y operación mensual.
-
Si incorporas socios, define aportes, roles, participación y mecanismos de decisión.
📌 Flujo de caja inicial: ingresos, egresos y saldo
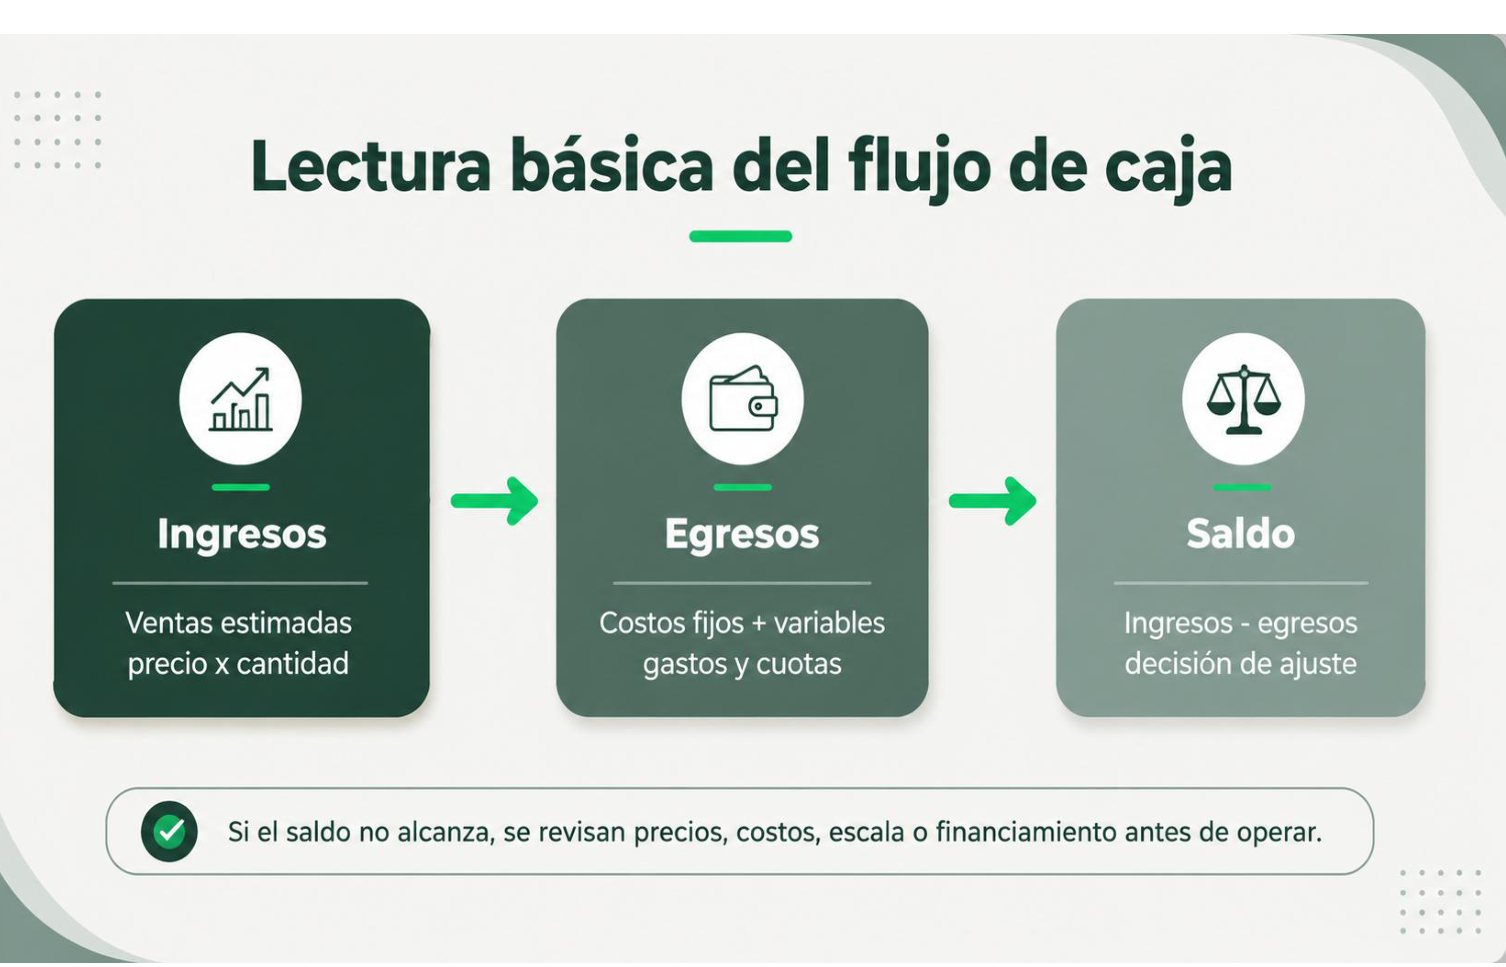
El flujo de caja es una herramienta básica para proyectar entradas y salidas de dinero durante un periodo. Su valor no está en predecir el futuro con exactitud, sino en ordenar supuestos y anticipar problemas antes de que ocurran. Permite observar si los ingresos esperados alcanzan para cubrir egresos, cuotas, compras, servicios y otros compromisos. Un flujo de caja inicial puede construirse de manera simple, por ejemplo, para tres meses. Debe incluir ingresos estimados, egresos principales, saldo mensual y saldo acumulado. Lo importante es que las cifras tengan relación con la capacidad real del emprendimiento y no solo con deseos de crecimiento. La siguiente figura resume cómo leer los componentes básicos de un flujo de caja inicial.
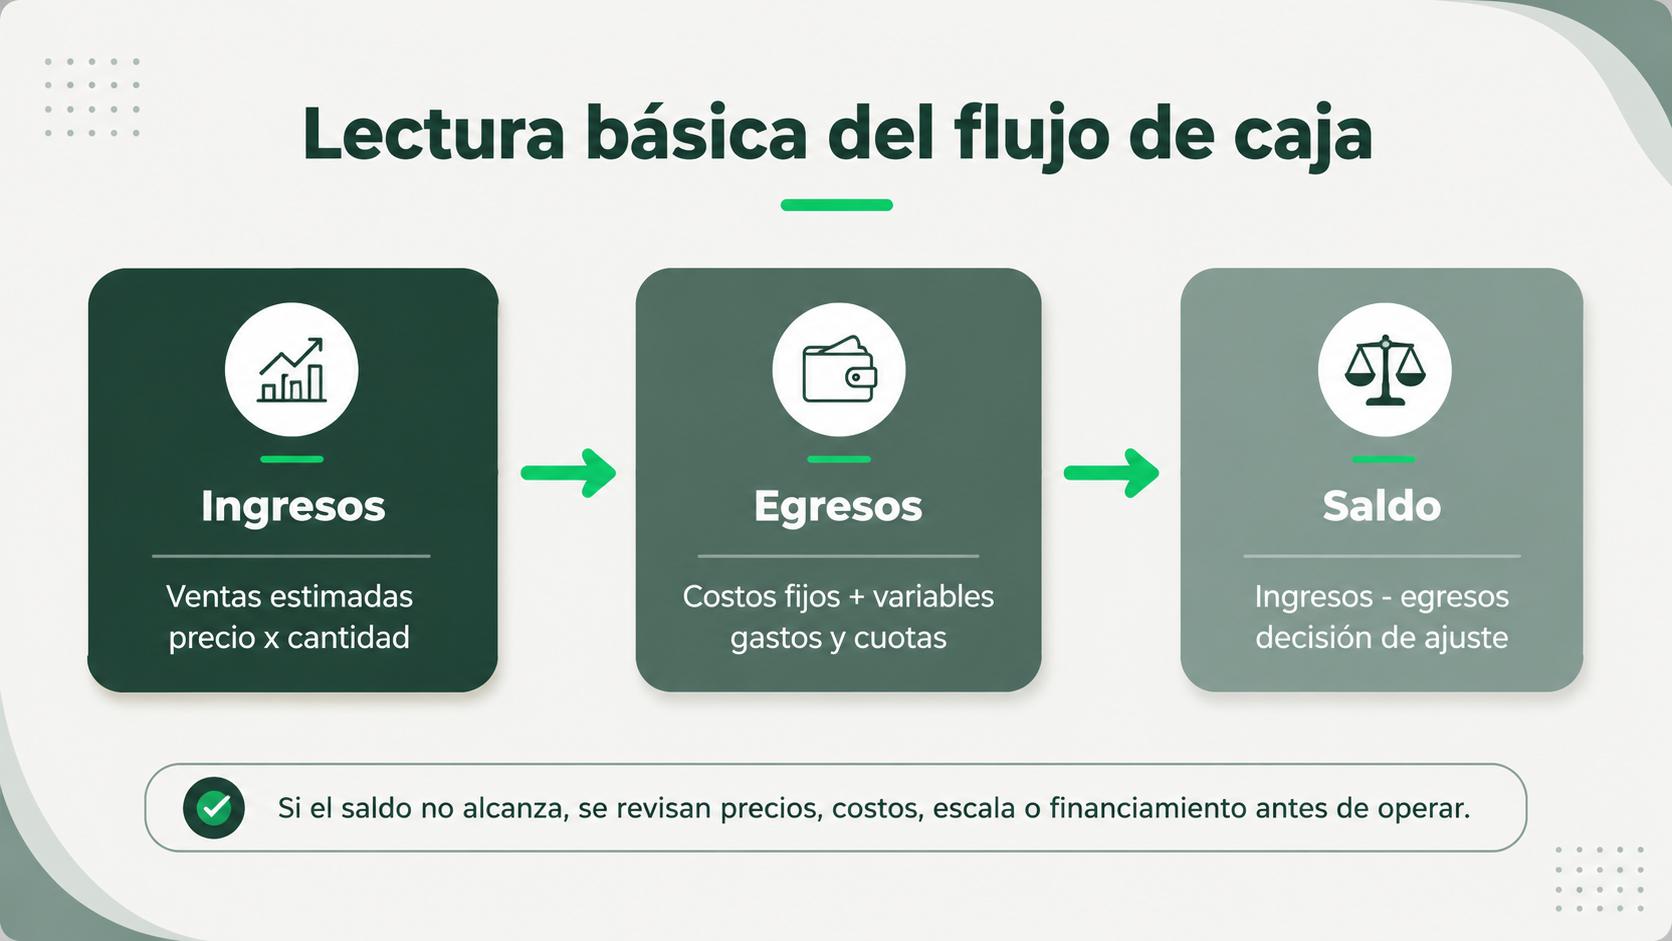 Figura 3. Lectura básica del flujo de caja. (Fuente: OpenAI (2026).)
Esta lectura permite decidir si el emprendimiento puede sostener su operación o si necesita ajustar precios, reducir costos, buscar financiamiento o iniciar con una escala menor. Un saldo negativo no significa necesariamente que la idea deba abandonarse; significa que los supuestos deben revisarse antes de avanzar.
🔹 Supuestos financieros y señales de ajuste
Los supuestos financieros explican de dónde salen las cifras del flujo de caja. Algunos supuestos habituales son cantidad de ventas, precio promedio, frecuencia de compra, capacidad de producción, costo por unidad, pagos mensuales y plazo de cobro. Sin estos supuestos, el flujo de caja se convierte en una tabla de números sin respaldo. La siguiente tabla presenta los supuestos financieros más habituales en un flujo de caja, junto con preguntas de control y señales que indican la necesidad de realizar ajustes: Supuesto Pregunta de control Señal de ajuste Cantidad de ventas ¿La cantidad proyectada se puede atender con la capacidad actual? Si la proyección supera la capacidad, se debe reducir la estimación o aumentar recursos. Precio promedio ¿El precio cubre costos y se relaciona con el valor percibido por el cliente? Si el margen es bajo, se debe revisar costo variable o precio. Costo variable unitario ¿Se calculó por cada producto o servicio entregado? Si se omitieron insumos o despacho, el margen real puede ser menor. Costos fijos ¿Se pueden pagar, aunque las ventas sean menores a lo esperado? Si los costos fijos son altos, conviene partir con una escala más liviana. Financiamiento ¿Las cuotas o compromisos caben en el flujo de caja? Si el saldo no alcanza, se debe renegociar monto, plazo o fuente. Tabla 6. Supuestos financieros y señales de ajuste del flujo de caja. Fuente: OpenAI (2026).
Un flujo de caja coherente debe permitir explicar por qué se proyectan ciertos ingresos y egresos. Si una cifra no puede justificarse con ventas, precios, costos o capacidad, corresponde revisarla antes de usarla para tomar decisiones de financiamiento.
🛠️ Caso aplicado: BiciBarrio
BiciBarrio es un emprendimiento que ofrece mantención preventiva y reparación básica de bicicletas por reserva, dirigido a personas que usan la bicicleta para trasladarse al trabajo, estudiar o realizar actividades cotidianas en la ciudad. Su propuesta de valor consiste en entregar diagnóstico rápido, atención agendada y retiro el mismo día para reparaciones simples. El proyecto se encuentra en etapa piloto y busca operar durante tres meses en un pequeño taller arrendado. La atención se coordina por redes sociales y formulario digital. Antes de iniciar, el equipo necesita recomendar una forma de organización, estimar inversión inicial, identificar financiamiento y proyectar un flujo de caja básico. Para ilustrar este análisis con un escenario realista, la siguiente tabla resume los datos operativos y financieros iniciales del proyecto: Dato del caso Monto o condición Tipo de información Arriendo del taller $180.000 mensuales Costo fijo Internet y teléfono $25.000 mensuales Costo fijo Herramientas básicas $320.000 pago inicial Gasto inicial no recurrente Mesón de trabajo y habilitación $180.000 pago inicial Gasto inicial no recurrente
Diseño de marca y difusión inicial $120.000 pago inicial Gasto inicial no recurrente Insumos por mantención $4.000 por servicio Costo variable Precio promedio por mantención básica $12.000 por servicio Ingreso unitario Capacidad operativa inicial 60 mantenciones mensuales Supuesto operativo Tabla 7. Información inicial del caso BiciBarrio. Fuente: OpenAI (2026). En este caso, la inversión inicial no se limita a herramientas. También considera habilitación, difusión y capital necesario para operar los primeros meses. Además, el costo variable por servicio permite calcular si el precio deja margen suficiente después de cubrir insumos y costos fijos.
🔹 Análisis de formalización
Si BiciBarrio inicia con una persona y una operación acotada, podría evaluar una forma simple de inicio o una Empresa Individual de Responsabilidad Limitada (EIRL), según el nivel de riesgo y la necesidad de separar patrimonio personal y negocio. Si el proyecto nace con socios, busca inversión o proyecta abrir más puntos de atención, una Sociedad por Acciones (SpA) podría ser más coherente. La recomendación no debe basarse solo en el nombre de la figura jurídica. Debe explicar cómo esa forma de organización responde al tamaño inicial del taller, la necesidad de emitir documentos, la relación con clientes, la contratación de proveedores y la proyección de crecimiento.
🔹 Estimación de inversión inicial
La inversión inicial de BiciBarrio debería sumar herramientas básicas, habilitación, difusión inicial y una reserva para sostener costos fijos e insumos mientras las ventas se estabilizan. Si el equipo solo calcula herramientas, podría subestimar el dinero necesario para iniciar. Si compra equipamiento muy avanzado antes de validar demanda, podría comprometer recursos antes de contar con ventas suficientes. En base a los requerimientos técnicos y comerciales del proyecto, la siguiente tabla presenta la inversión inicial estimada para poner en marcha el taller: Componente Monto estimado Justificación Herramientas básicas $320.000 Permiten realizar mantenciones y reparaciones simples. Mesón y habilitación $180.000 Acondicionan el espacio de trabajo para atención básica. Marca y difusión inicial $120.000 Ayudan a comunicar la propuesta y captar primeras reservas. Capital de trabajo inicial $410.000 Cubre arriendo, internet e insumos mientras se estabilizan ventas. Total estimado $1.030.000 Monto inicial de referencia para iniciar el piloto con escala acotada. Tabla 8. Estimación inicial de inversión para BiciBarrio. Fuente: OpenAI (2026). Este monto es una referencia de trabajo académico. En una situación real, cada valor debería contrastarse con cotizaciones, condiciones del rubro, requisitos vigentes y capacidad de financiamiento.
🔹 Flujo de caja proyectado y ajustes
Para proyectar caja, BiciBarrio estima ventas crecientes durante tres meses: 35 mantenciones el primer mes, 50 el segundo y 60 el tercero. El precio promedio es de $12.000 y el costo variable por servicio es de $4.000. Los costos fijos mensuales corresponden a arriendo, internet y teléfono por $205.000. La siguiente tabla presenta la proyección operativa simplificada a tres meses, evidenciando la relación entre las ventas estimadas, los costos y el saldo mensual: Mes Mantenciones proyectadas Ingresos estimados Egresos variables Costos fijos Saldo mensual Mes 1 $420.000 $140.000 $205.000 $75.000 Mes 2 $600.000 $200.000 $205.000 $195.000 Mes 3 $720.000 $240.000 $205.000 $275.000 Tabla 9. Flujo de caja operativo simplificado para BiciBarrio. Fuente: OpenAI (2026). La proyección muestra saldos mensuales positivos antes de considerar amortización de inversión inicial o cuotas de financiamiento. Si BiciBarrio solicitara un crédito, debería agregar la cuota mensual como egreso y revisar si el saldo sigue siendo suficiente. Si las ventas del primer mes fueran menores a 35 mantenciones, el margen podría reducirse rápidamente. Aplicación al proyecto Al elaborar tu propio flujo de caja, evita proyectar ventas por encima de tu capacidad real. También revisa si los costos variables están completos y si los costos fijos pueden sostenerse durante meses con ventas bajas.
🛠️ Buenas prácticas para sostener la viabilidad inicial
La viabilidad inicial depende de decisiones pequeñas, pero consistentes. Una estimación simple puede ser más útil que una tabla extensa si permite reconocer qué se necesita, cuánto cuesta, cómo se financiará y qué ajustes deben hacerse antes de operar.
-
Retoma el modelo inicial antes de calcular costos; la inversión debe responder a la solución y al segmento de clientes.
-
Estima una escala piloto: partir pequeño permite validar demanda sin asumir gastos difíciles de revertir.
-
Separa costos fijos, costos variables, gastos iniciales y capital de trabajo para evitar confusiones.
-
Elige financiamiento según etapa, monto, riesgo y capacidad de pago; no solo por rapidez de acceso.
-
Construye el flujo de caja con supuestos visibles: precio, cantidad de ventas, costos y capacidad de operación.
-
Revisa el saldo mensual antes de comprometer cuotas, compras grandes o contratos de largo plazo.
-
Actualiza las cifras cuando recibas nueva información del mercado, proveedores o clientes.
📌 Errores frecuentes y consecuencias financieras
Los errores financieros iniciales suelen aparecer cuando se avanza con entusiasmo, pero sin revisar datos mínimos. La siguiente tabla muestra errores frecuentes y sus consecuencias para la puesta en marcha. Para prevenir problemas durante la puesta en marcha, la siguiente tabla identifica los errores financieros más comunes y explica sus consecuencias en la viabilidad del negocio: Error frecuente Qué ocurre en la práctica Consecuencia financiera Formalizar sin analizar el modelo Se elige una forma de organización sin considerar socios, riesgo, documentos o crecimiento. Puede generar una estructura poco adecuada o costos administrativos innecesarios. Subestimar la inversión inicial Se calculan solo insumos o equipamiento, omitiendo difusión, trámites o capital de trabajo. El emprendimiento puede quedarse sin recursos antes de estabilizar ventas. Confundir costos fijos y variables Se calcula el precio sin distinguir pagos mensuales y costos por venta. Puede existir venta sin margen suficiente para sostener la operación. Elegir financiamiento solo por rapidez Se acepta una fuente sin revisar cuotas, condiciones o capacidad de pago. El flujo de caja puede volverse negativo por compromisos futuros. Proyectar ventas sin capacidad real Se estiman ingresos superiores a lo que el emprendimiento puede producir o atender. El flujo de caja queda poco realista y puede inducir decisiones equivocadas. No revisar supuestos Las cifras se usan como si fueran seguras, sin explicar cómo se obtuvieron. Se dificulta ajustar precios, costos o escala cuando cambian las condiciones. Tabla 10. Errores frecuentes en formalización, inversión y flujo de caja. Fuente: OpenAI (2026). Reconocer estos errores permite ajustar antes de invertir. En emprendimiento, corregir una proyección temprana suele ser menos costoso que sostener una operación mal dimensionada.
📌 Reflexión aplicada
Antes de cerrar la semana, revisa tu propio proyecto con una mirada de viabilidad inicial. Pregúntate si la forma de organización que recomendarías responde al tamaño y proyección del emprendimiento. Luego, identifica qué recursos son realmente indispensables para iniciar y cuáles podrían postergarse hasta validar demanda. También conviene revisar si la fuente de financiamiento elegida es coherente con el momento del proyecto. Si aún estás validando ventas, tal vez sea más prudente iniciar con recursos acotados, preventa o apoyo cercano. Si ya existe demanda más estable, podría evaluarse una fuente que permita crecer, siempre que el flujo de caja pueda sostener los compromisos. Finalmente, analiza el flujo de caja como una herramienta de aprendizaje. Si el saldo no alcanza, el problema no siempre está en la idea; puede estar en el precio, la escala, los costos, los supuestos de venta o la fuente de financiamiento. Ajustar a tiempo es parte de una gestión emprendedora responsable.
💡 Conclusión
Durante esta semana se revisaron los requerimientos iniciales para la formalización y financiamiento de un emprendimiento. El recorrido permitió conectar el modelo de negocio inicial con decisiones de forma de organización, inversión inicial, fuentes de financiamiento y flujo de caja. La clave es comprender que formalizar, financiar y proyectar no son pasos aislados. La forma de organización debe responder al tamaño, riesgo y proyección del emprendimiento; la inversión inicial debe considerar recursos indispensables; el financiamiento debe ser coherente con la etapa del proyecto; y el flujo de caja debe mostrar si los ingresos esperados permiten cubrir los egresos asociados a la operación. En concreto, al finalizar esta semana debes poder recomendar una forma de organización inicial, presentar una estimación de inversión con desglose de costos, identificar fuentes de financiamiento posibles y elaborar un flujo de caja coherente con la proyección del negocio. Estas decisiones serán la base para continuar fortaleciendo el proyecto en las siguientes semanas.
🚀 Potencia tus proyectos tecnológicos con Proyecto Luna
En Proyecto Luna desarrollamos arquitectura de software de alto rendimiento, optimización de bases de datos críticas y soluciones aplicadas de inteligencia artificial y automatización para empresas y profesionales.
- 💼 Soluciones de ingeniería: Conoce nuestras capacidades y casos de estudio en proyectoluna.com/work/.
- 🛡️ Seguridad y auditoría: Orientación técnica y respuesta ante incidentes en ¿Te han hackeado?.
- 📩 Contacto directo: Escríbenos a través de nuestro formulario de contacto o a
contacto@proyectoluna.com.
📚 Fuentes y lecturas recomendadas
- Godoy Villalobos, A. (2021). Las 22 leyes inmutables del emprendimiento. ¡Infrínjalas a su propio riesgo! Rubio, R. M. (2020). El poder de tu marca personal (2.ª ed.). Bubok Publishing S.L. Uribe Palacios, V. J. (2021). Manual del emprendedor: la caja de herramientas para crear tu modelo y plan de negocios. Editorial Uniagustiniana.
📌 Nota de transparencia académica
Parte de los contenidos conceptuales, casos y ejemplos prácticos desarrollados en este apunte han sido elaborados con el apoyo de herramientas de inteligencia artificial, específicamente ChatGPT (OpenAI, 2026), bajo la supervisión académica correspondiente. La información ha sido adaptada al contexto de la y validada conforme a los objetivos pedagógicos, la planificación y la bibliografía oficial.



